在日常生活中,遇到短期资金周转困难时,不少人会选择典当或抵押作为融资手段。无论是典当行还是民间抵押借贷,都涉及法律关系和财产风险。为了保障自身权益、避免纠纷,办理典当抵押时需重点关注以下几个方面。
一、明确典当与抵押的区别
典当是指将动产、财产权利或房地产作为当物抵押给典当行,取得当金,并在约定期限内支付利息、偿还当金、赎回当物的行为。典当行必须持有《典当经营许可证》。抵押则通常指债务人或第三人不转移财产的占有,将该财产作为债权的担保。二者法律依据、监管主体和操作流程不同,应首先确认所选机构是否有合法资质。
二、审查机构资质与合法性
1. 查看营业执照、典当经营许可证等证照,核实是否在有效期内。
2. 可通过当地金融监管局或商务部门官网查询典当行备案信息。
3. 避免与无资质“地下钱庄”、个人放贷者进行大额典当抵押,以防高利贷、暴力催收等风险。
三、仔细阅读合同条款
1. 重点关注综合费率(含利息、服务费、保管费等)、当金数额、典当期限、续当条件、绝当后处理方式。
2. 注意“绝当”条款:典当期限届满后,若未赎回或续当,典当行有权处置当物。了解处置方式、是否公开拍卖、溢价是否返还等。
3. 确认是否存在“砍头息”、隐形收费、违约天价罚息等不公平条款,所有费用应写入合同并索要发票或收据。
四、当物评估与折当率
1. 典当行会对当物进行评估,折当率通常低于市场价。例如房产折当率约为50%-70%,机动车约为50%-80%,黄金饰品约为评估价的80%-90%。
2. 如果认为评估价明显偏低,可多家比价或委托第三方评估。
3. 当物为共有财产的,必须取得所有共有人的书面同意;房屋等需要办理抵押登记的,应到不动产登记中心办理。
五、证件与资料准备
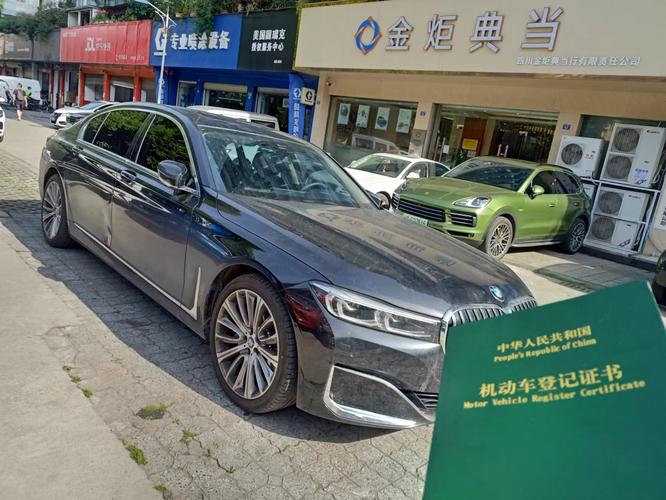
1. 个人典当一般需要:身份证、户口本、婚姻证明、当物所有权证明(如房产证、车辆登记证、发票)等。
2. 企业典当需提供:营业执照、公司章程、股东会决议、法定代表人身份证明、财务报表等。
3. 所有证件复印件上最好注明“仅用于典当抵押”,防止被挪作他用。
六、妥善保管凭证
1. 当票、合同、付款凭证、沟通记录等均需妥善保存,一旦发生纠纷可以作为证据。
2. 赎当时务必回收当票原件并索取结清证明,确认注销抵押登记。
3. 如果选择续当,应办理续当手续,延长典当期限,避免因逾期被扱为绝当。
七、注意法律红线与退出机制
1. 典当行不得吸收存款、发放信用贷款,不得暴力催收。如有违法行为可向监管部门举报。
2. 抵押权自登记时设立(不动产),未登记的不得对抗善意第三人。
3. 城市房地产、机动车等特殊财产抵押,需到相应登记机关办理登记,否则抵押无效或无法优先受偿。
八、选择正规渠道,慎防骗局
1. 网络典当、虚假评估、质押物被调包、“套路贷”等骗局频发,务必当场查验当物、拍照封存。
2. 不要轻信“无需征信”“当天放款”等广告,认真比较利率与费用。
3. 保留转账记录,勿用现金交付大额款项。
典当抵押是“双刃剑”——用得好可以快速融资,用不好可能失去房产、车辆甚至背上高额债务。办理前应充分评估还款能力,理性借贷;必要时可咨询律师或专业金融顾问。切记:看清合同,留好凭证,认准资质,防范陷阱。